無料登録

今、取り組んでいる議論
この議論をフォロー!


「長期金利3%」は日本財政の危険水域なのか――積極財政の成否と来年度予算が問われる日本経済~言論フォーラム「長期金利3%時代、日本財政はどこまで耐えられるのか―『金利のある世界』で問われる積極財政と市場の信認―」~
日本の長期金利が約30年ぶりの高水準に達する中、金利上昇は日本経済の正常化を示すものなのか、それとも財政運営に対する市場の警告なのか。高市政権が掲げる「責任ある積極財政」によって成長力を高めることはできるのか。そして、長期金利が3%を超えて上昇した場合、巨額の政府債務を抱える日本財政はどこまで耐えられるのか。
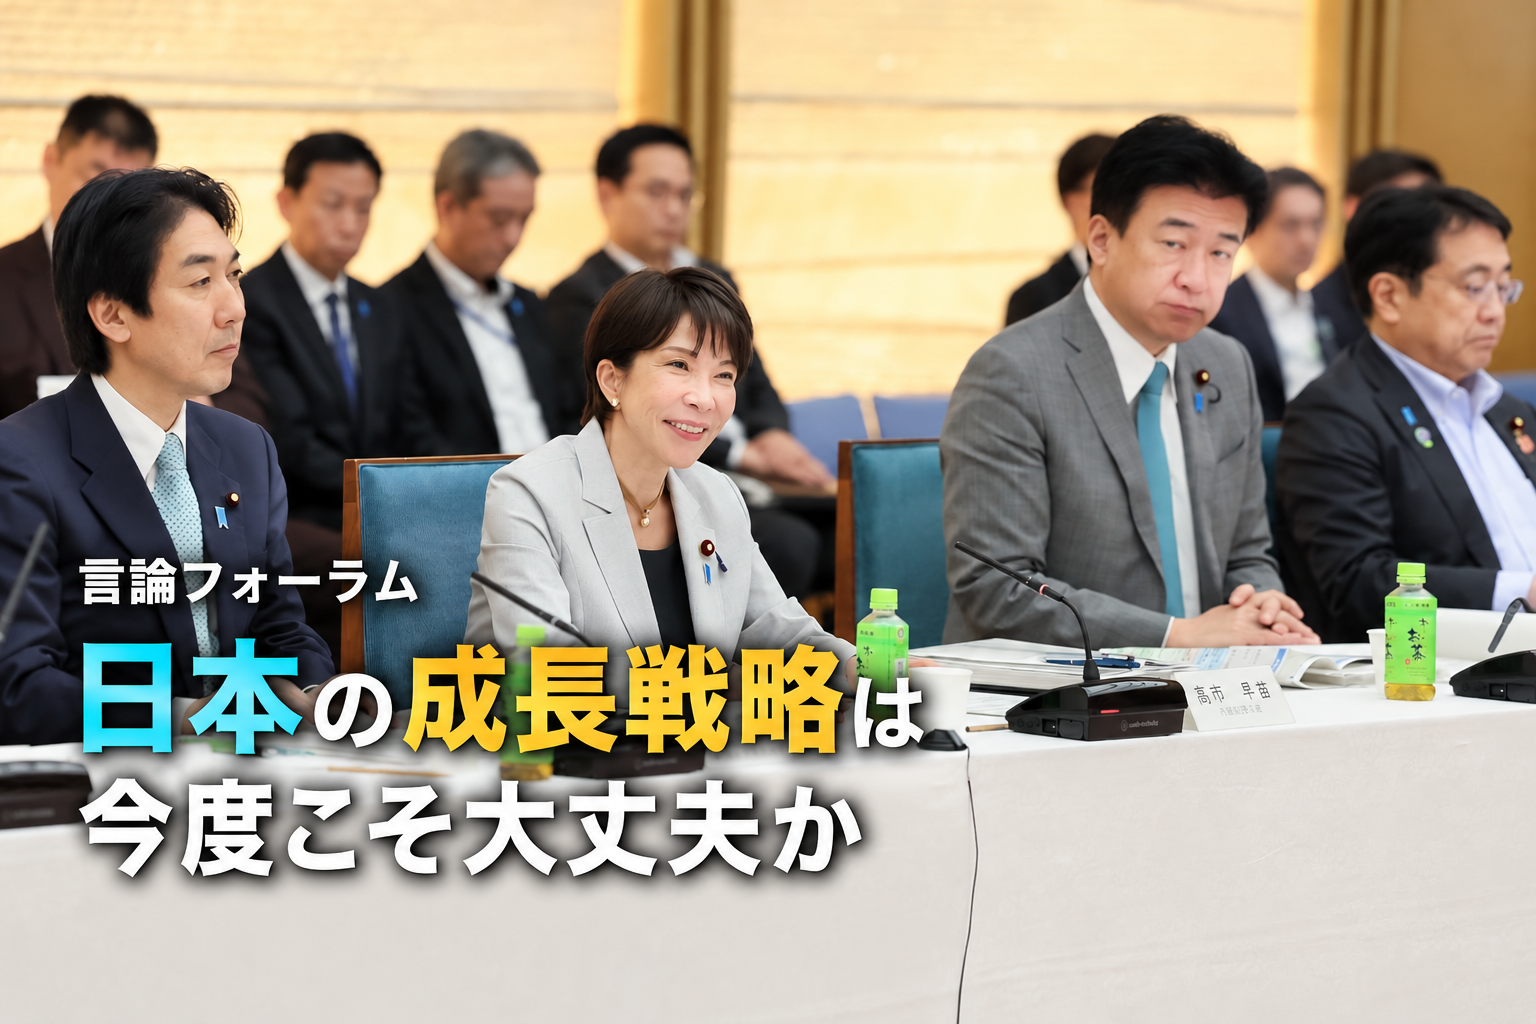
言論NPOは10月16日、「長期金利3%、日本財政はどこまで耐えられるか」をテーマに言論フォーラムを開催した。大和総研チーフエコノミストの神田慶司氏、元日本銀行理事の早川英男氏、クレディ・アグリコル証券マクロストラテジストの松本賢氏が参加し、言論NPO代表の工藤泰志が司会を務めた。
議論では、金利上昇には経済正常化や世界的な投資需要の拡大という背景がある一方、積極財政への市場の懸念も影響しているとの見方が示された。特に、成長率が低下すれば金利も下がるのか、それとも財政への不信から金利だけが上昇する可能性があるのかをめぐり、見解が対立した。3%という金利水準の評価は分かれたものの、成長戦略の実効性と財政規律の両立が重要な課題として浮かび上がり、来年度予算の編成が市場の信認を左右する試金石になることが示された。
I言論フォーラム「長期金利3%時代、日本財政はどこまで耐えられるのか―『金利のある世界』で問われる積極財政と市場の信認―」
参加者:神田慶司(大和総研チーフエコノミスト)
早川英男(新時代戦略研究所エグゼクティブアドバイザー、元日本銀行理事)
松本賢(クレディ・アグリコル証券マクロストラテジスト)
司 会:工藤泰志(言論NPO代表)
神田慶司氏(大和総研チーフエコノミスト)発言要旨
 ・長期金利の上昇には、金融政策の正常化だけでなく、将来の不確実性が大きく影響している。昨年秋から今年9月末までの約1年間で長期金利は約1.3%ポイント上昇した。このうち、将来の政策金利見通しによる上昇に加え、タームプレミアムの拡大が0.7~0.8%ポイント程度寄与している。
・タームプレミアムの上昇は、財政破綻への懸念よりも、物価や金利の先行きに対する不確実性を反映している。日銀の国債保有残高の減少や海外金利の上昇による影響は現時点では限定的であり、積極財政に伴うインフレや金利の上振れリスク、財政規律の緩みに対する懸念などが、市場金利を押し上げている可能性がある。
・日銀の国債保有縮小によって、今後は国債需給の変化が長期金利を押し上げる可能性がある。日銀の国債保有残高は今後5年間で約200兆円減少すると推計される。一方、金融機関には規制上の制約があり、日銀の保有縮小分と政府による国債供給の増加を十分に吸収できるとは限らない。海外投資家への依存が高まれば、より高いリスクプレミアムを要求される可能性がある。
・2035年には長期金利が4%前後となり、国債需給の悪化次第では5%を超える可能性もある。 大和総研の基本シナリオでは、2035年の長期金利は4%前後と見込まれる。さらに、海外投資家の保有比率上昇などによってリスクプレミアムが1%ポイント程度上乗せされれば、5%を超える水準も想定され、財政負担が一段と重くなるおそれがある。
・日本の実質成長率が0.5~1%程度にとどまれば、2030年代には金利が成長率を上回り、政府債務残高の対GDP比が再び上昇に転じる可能性がある。金利上昇に見合う成長率の改善が実現しなければ、政府債務の安定的な削減は難しくなり、財政の持続可能性に対する懸念が強まる。
・政府の中長期財政試算は、全要素生産性(TFP)の大幅な向上を前提としており、実現には高いハードルがある。試算では、投資拡大に加えてTFP上昇率が1%を大きく超える水準まで加速することが想定されている。しかし、米国でも長期的なTFP上昇率は1%に届かない程度であり、日本がこうした生産性向上を安定的に達成するには、極めて効率的で効果的な投資が必要となる。
・政府の成長戦略は方向性として正しいが、投資拡大が必ずしも生産性向上につながるとは限らない。これまでの成長戦略でも日本の潜在成長率は大きく加速していない。今回の積極財政によって民間投資や経済の新陳代謝が進む可能性はあるものの、その効果には不確実性が残る。特に、政府試算では投資効果が本格化する前からTFP上昇率が高まる想定となっており、その実現可能性を慎重に見極める必要がある。
・政府の財政見通しには、必要な財源が計画通り確保されるという前提があり、実際には未確保の財源が残されている。ガソリン税の暫定税率廃止に伴う財源、防衛力強化のための財源、所得連動給付など、恒久的な財源の確保が必要な政策がある。成長率や生産性の向上だけでなく、こうした財源措置が実行されなければ、政府の想定通りに財政が改善するとは限らない。
・成長率を金利が上回る状況が続く場合、財政を安定させるにはプライマリーバランス(PB)の黒字確保が不可欠となる。名目GDP成長率が3%程度にとどまり、長期金利が4%を超えるような状況では、PBの均衡だけでは十分でなく、GDP比2%程度の厚い黒字が必要となる可能性がある。成長戦略が失敗した後に急激な財政引き締めを迫られないよう、積極的な投資を進める段階から、少なくともPBの均衡を維持し、必要な財源を確保しておくべきである。
・日本財政が危機的な状況に陥るかどうかは、政府が成長戦略と財政規律を実行できるかにかかっている。財政運営への信認が失われれば、将来的に増税や歳出削減を迫られるリスクがある。一方、政府が「骨太の方針」に掲げた国債発行額の管理などを着実に実行すれば、深刻な事態は回避できる可能性がある。市場はまだ政府の実行力に確信を持っておらず、来年度にかけて政策の具体的な成果が問われる。
早川英男氏(新時代戦略研究所エグゼクティブアドバイザー、元日本銀行理事)発言要旨
 ・長期金利の上昇は日本固有の現象ではなく、世界的に共通する要因によって引き起こされている。イランでの戦争の長期化に伴うインフレ圧力の持続、各国中央銀行の金融引き締め、AI関連投資の拡大、財政悪化への懸念などが重なり、世界的に長期金利が上昇している。特に、インフレや金融政策、AI投資の持続可能性をめぐる不確実性が金利上昇の背景にある。
・世界的なAI投資の拡大は、景気を下支えする一方、資金需要を通じて長期金利を押し上げている。原油価格や政策金利が上昇しても世界経済が比較的堅調なのは、AIを中心とする巨額の設備投資が続いているためである。従来は政府の資金調達が民間投資を圧迫する「クラウディングアウト」が問題とされたが、現在は巨大IT企業の投資需要によって、逆に政府の資金調達が圧迫される「逆クラウディングアウト」ともいえる状況が生じている。
・日本の金利上昇には金融政策の正常化という側面があるものの、積極財政に対する市場の警戒も大きく影響している。 長くデフレや低インフレが続いた日本では、物価上昇に伴う日銀の利上げは基本的に正常化の過程と捉えられる。しかし、最近の長期金利上昇は日銀の利上げ見通しだけでは説明できず、高市政権の積極財政に対する市場の懸念が強く反映されている。
・日本の積極財政に対しては、国内の金融市場だけでなく、米国も警戒を強めている。 日本の財政拡張によって長期金利が上昇すれば、その影響が米国債市場にも波及する可能性がある。米国自身も財政悪化への懸念を抱えているため、日本の財政運営が国際金融市場の不安定化につながることを警戒しており、日本政府は市場と米国の双方から信認を問われている。
・長期金利3%は、日本財政の持続可能性を左右する重要な境界線である。 財政の安定性を考える上で重要なのは、国債金利と名目GDP成長率の関係である。物価上昇率が2%で安定し、潜在成長率が0.5~1%程度にとどまる場合、名目成長率は2.5~3%程度となる。長期金利が3%を超えて上昇すれば、政府債務残高の対GDP比を安定させることが難しくなる。
・政府の中長期財政試算は楽観的な成長見通しに依存しており、財政の持続可能性を判断する根拠として十分ではない。 政府は過去20年以上にわたり潜在成長率の改善を見込んできたが、実際には想定通りの成長を実現できていない。政府自身が作成する試算には楽観的な前提が入りやすいため、財政見通しの信頼性を高めるには、政府から独立した中立的な機関による検証が必要である。
・成長投資は必要だが、投資拡大によって直ちに供給力が高まるわけではなく、むしろ短期的にはインフレ圧力を強める。 投資には、需要を増加させる効果と、時間をかけて供給力を高める効果という「投資の二重性」がある。現在の日本は需給ギャップがほぼゼロであり、大規模投資によって需要だけが先行すれば、物価上昇につながる可能性が高い。ラピダスの半導体投資のように、巨額の支出が先行しても、生産能力の拡大には相当の時間が必要となる。
・成長戦略が失敗すれば金利も低下するという保証はなく、財政への不信から長期金利だけが上昇する可能性がある。 名目成長率が低下すれば長期金利も下がるという見方は、財政リスクプレミアムの存在を十分に考慮していない。成長戦略が成果を上げず、財政状況が悪化すれば、市場がより高いリスクプレミアムを要求し、低成長と高金利が併存する事態も起こり得る。
・市場の信認を回復できるかどうかは、来年度予算で財政規律を具体的に示せるかにかかっている。現在は支出が決まっていても財源が確保されていない政策が多く、市場が「責任ある積極財政」を十分に信用していない。特に防衛費の増額などを含め、国債発行額を大きく増やさずに来年度予算を編成できるかが重要となる。外為特会の積立金の活用や、償還財源が明確でないつなぎ国債などによって形式的に財政規律を維持しても、市場の信認は得られない。
・長期金利が3%前後で推移しているのは、市場が政府の財政運営を見極めようとしているためであり、来年度予算が決定的な試金石となる。 市場は現時点で積極財政への評価を決めかねているが、来年度予算で財政規律を示せなければ、長期金利が3%を明確に超えて上昇する可能性がある。財源の裏付けを伴い、新規国債発行額を40兆円程度に抑えることができれば、市場の安心につながる一方、見かけ上の数字を整えるだけでは信認を回復できない。
松本賢氏(クレディ・アグリコル証券マクロストラテジスト)発言要旨
 ・日本の長期金利上昇は、経済の正常化と将来の成長期待を反映したものであり、必ずしも財政不安を意味するものではない。長く続いたデフレによって停滞していた名目GDP成長率は、近年3~4%台まで回復している。高市政権の「責任ある積極財政」や成長投資への期待を背景に、今後も3%程度の名目成長率が続くとの見方が長期金利に織り込まれている。
・長期金利の上昇には、世界的な資金需要の拡大や金融政策の動向も大きく影響している。経済安全保障やAI関連分野では巨額の長期投資が必要となり、巨大IT企業による社債発行などが国債との資金獲得競争を生んでいる。また、各国中央銀行の金融政策や日銀の利上げ継続見通しも長期金利を押し上げており、日本固有の財政問題だけで説明することはできない。
・世界的なAI投資の拡大には成長を支える効果がある一方、過剰投資や金融市場への波及リスクにも注意が必要である。AI投資が今後も拡大するのか、バブル的な状況にあるのかを現時点で判断することは難しい。ただし、資金調達コストと将来の収益見通しが見合わなくなれば、過度なリスクを取っている投資ファンドや関連企業が損失を被り、金融機関の信用リスクに波及する可能性がある。
・現在の3%前後の長期金利は、名目GDP成長率との関係から見て妥当な水準である。長期金利の適正水準は、金利だけでなく経済成長率との関係で判断する必要がある。日本の名目成長率が3%程度で推移するのであれば、長期金利が3%台にあることに大きな違和感はない。他国でも長期金利と名目成長率はおおむね釣り合う傾向があり、現在の金利水準を過度に警戒する必要はない。
・長期金利が4~5%に上昇したとしても、その影響は経済成長率との関係で判断すべきである。成長率に見合わない金利上昇が起これば、企業の投資や民間経済活動が抑制され、景気が悪化する可能性がある。その場合、物価上昇期待や金融政策の見通しも変化し、長期金利には低下圧力が働くと考えられる。ただし、財政リスクプレミアムの拡大によって金利が上昇する可能性自体は否定できない。
・長期金利が上昇しても、政府の利払い費が直ちに同じ水準まで増加するわけではない。現在の新発10年国債の金利が3%前後であっても、政府が過去に発行した低金利の国債が残っているため、既発債を含めた実効的な利払い金利は1%程度にとどまっている。金利上昇が政府の利払い費に反映されるには時間がかかるため、短期的に財政負担が急増するわけではない。
・将来的に利払い費が増加しても、名目成長率と税収が拡大すれば、財政運営は十分に維持できる。内閣府の長期試算では、2040年度にかけて純利払い費の対GDP比が4%台まで上昇する一方、名目成長率も3%台で安定し、プライマリーバランスは黒字化する見通しとなっている。利払い費の増加だけを問題視するのではなく、経済成長に伴う税収増加や財政収支全体を踏まえて評価すべきである。
・高市政権の成長投資は、成果を検証しながら柔軟に見直していくことが重要である。政府は2040年度までに官民で370兆円超の投資を進める方針を示しているが、すべての投資が成功し、生産性向上につながるとは限らない。そのため、投資計画を固定的に捉えるのではなく、毎年成果を検証し、効果の乏しい事業は縮小・撤廃するなど、投資全体をポートフォリオとして管理していく必要がある。
・来年度の新規国債発行額は40兆円程度と予想されるが、過去の補正予算を含めた実績と比較すれば、必ずしも異例の規模ではない。消費減税や新たな成長戦略に伴う財政支出、補正予算の当初予算への組み込みなどを考慮すると、来年度の新規国債発行額は約40兆円になると見込まれる。今年度の当初予算との比較では増加するものの、2025年度の補正予算後の発行額とおおむね同水準であり、単純に財政拡張が急激に進んでいると判断すべきではない。
・日本の財政状況は改善しており、積極財政への市場の評価は債券・為替市場だけでなく、株式市場も含めて判断する必要がある。日本の財政赤字は対GDP比で1%台と、米欧の主要国に比べて小さく、政府資産を考慮した純債務残高の対GDP比も改善している。債券市場では金利上昇、為替市場では円安が懸念されているものの、株式市場は高値圏で推移し、政府の成長志向の政策を前向きに評価している。企業による新たな投資の動きも見られることから、金融市場全体と実体経済の変化を総合的に捉えることが重要である。